Deckungsbeitragsrechnung im Spannungsfeld regulatorischer Aspekte: Eine Analyse der Doppelbelastung durch BFA 7 und CRR III
18. November 2026
Die Integration regulatorischer Aspekte in die Deckungsbeitragsrechnung stellt eine der jüngeren Herausforderungen im modernen Bankcontrolling dar. Während die ökonomische Sicht primär auf die Barwertsteuerung und den originären wirtschaftlichen Wertschöpfungsbeitrag fokussiert ist, zwingt die Bankenaufsicht die Institute dazu, regulatorische und rechnungslegungsbezogene Restriktionen in die Vorkalkulation und die Deckungsbeitragsrechnung zu integrieren. Zwei wesentliche Komponenten determinieren mittelbar hierbei die Konditionsgestaltung im Neugeschäft: Die Kalkulation der Pauschalwertberichtigung (PWB) nach den Vorgaben des IDW RS BFA 7 über die Vorgaben zur Berechnung des Lifetime Expected Losses sowie die Eigenkapitalunterlegung für risikogewichtete Aktiva (RWA) gemäß der Capital Requirements Regulation (CRR III).
Eine tiefergehende ökonomische Analyse dieser beiden Komponenten offenbart jedoch einen fundamentalen methodischen Konflikt: Beide Vorgaben dienen gleichermaßen der Abdeckung bzw. der Vermeidung von Adressrisiken. Die simultane Einpreisung beider Restriktionen führt faktisch zu einer Doppelbelastung, die wesentliche Implikationen für die Wettbewerbsfähigkeit der Institute nach sich zieht.
Grundannahmen dieses Beitrags
Die grundsätzliche Methode der PWB-Kalkulation nach BFA 7 setzt die Berechnung von kalkulatorischen Risikokosten in der Deckungsbeitragsrechnung voraus. Für ein Neugeschäft entsprechen die kalkulatorischen Risikokosten dem LEL. Eine Bank stellt die kalkulatorischen Risikokosten über die Laufzeit eines Geschäftes zurück und bildet damit Eigenkapital. Dies geht nur, wenn der Konditionsbeitrag eines Geschäftes höher als die kalkulatorischen Risikokosten ist.
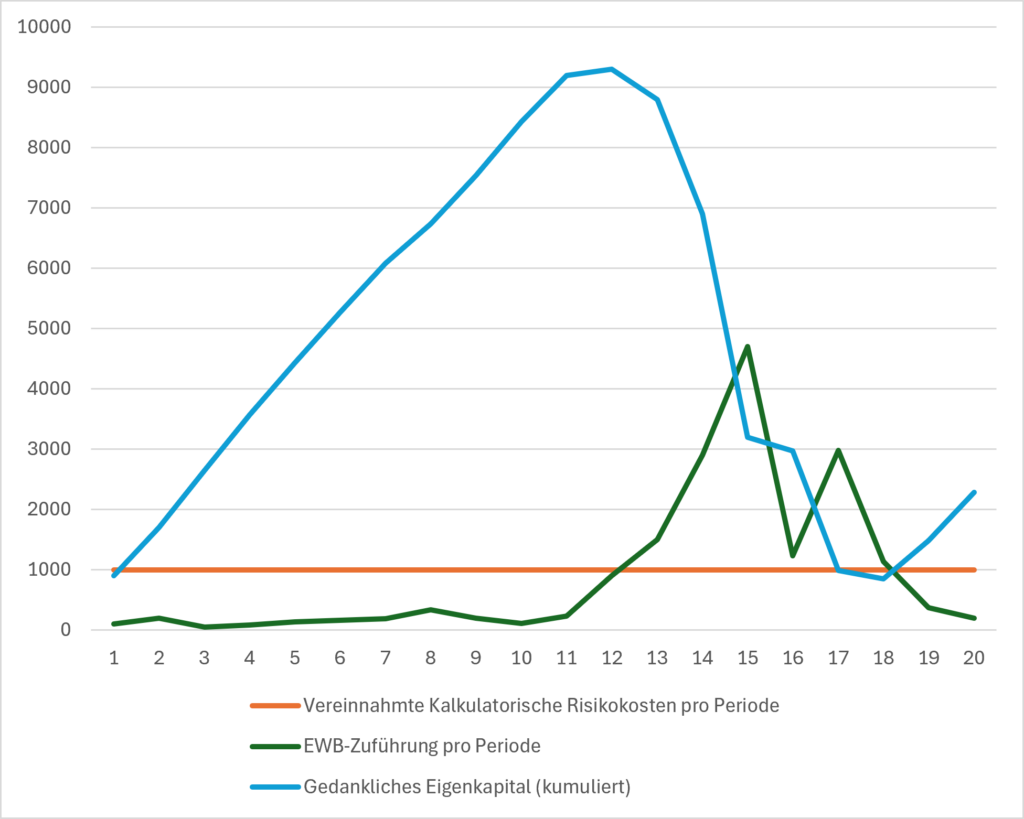
Mit Eigenkapital, welches zur Deckung von Adressrisiken zur Verfügung gestellt wird, werden sowohl erwartete als auch unerwartete Verluste abgedeckt. Die vereinnahmten kalkulatorische Risikokosten entsprechen in ihrer Höhe zwar den erwarteten Verlusten, erwartungsgemäß sind die Ausfälle einer Periode aber niedriger als der erwartete Verlust. Erwartungsgemäß sind die Verluste in einigen wenigen Perioden höher als die erwarteten Verluste. Die Differenz wird durch die zu hoch vereinnahmten kalkulatorischen Risikokosten der anderen Perioden abgedeckt (siehe Graphik).
Die PWB-Kalkulation nach BFA 7: Der Lifetime Expected Loss im Neugeschäft
Das Institut der Wirtschaftsprüfer (IDW) hat mit dem Rundschreiben zur Bankenfachausschuss-Verlautbarung 7 (IDW RS BFA 7 die handelsrechtlichen Vorgaben zur Berechnung von PWB präzisiert. Für die Deckungsbeitragsrechnung ist hierbei insbesondere die sogenannte „grundsätzliche Methode“ zur Bildung der Pauschalwertberichtigung (PWB) von Relevanz.
Die Methodik postuliert, dass sich die zu bildende PWB aus dem aktuellen Lifetime Expected Loss (LEL) über die Restlaufzeit des Geschäfts abzüglich der bis zu vereinnahmenden kalkulatorischen Risikokosten ergibt. Für die Vorkalkulation von Neugeschäft entfaltet diese Vorgabe eine massive Lenkungswirkung: Zum Zeitpunkt des Vertragsabschlusses muss der vollständige Lifetime Expected Loss antizipiert und initial in der Deckungsbeitragsrechnung in Abzug gebracht – sprich durch die Marge vereinnahmt – werden, da zu diesem Zeitpunkt noch keine kalkulatorischen Risikokosten vereinnahmt sind. Die Deckungsbeitragsrechnung wird somit unmittelbar durch den rechnungslegungsbasierten, erwarteten Verlust über die Gesamtlaufzeit belastet. Dies entspricht auch der Vorgehensweise der ökonomischen Perspektive.
RWA-Unterlegung und Kapitalkosten nach CRR III
Parallel zur handelsrechtlichen Bewertungsebene greift die aufsichtsrechtliche Dimension der normativen Perspektive. Gemäß den verschärften Vorgaben der CRR III (Capital Requirements Regulation, oft als Basel IV bezeichnet) ist jedes Kreditgeschäft in Abhängigkeit von der spezifischen Transaktionsart und der Besicherung des jeweiligen Kunden mit Risikogewichteten Aktiva (RWA) zu hinterlegen.
Diese RWA-Unterlegung bindet Eigenkapital. Für dieses gebundene Eigenkapital besteht vonseiten der Eigenkapitalgeber ein legitimer Verzinsungsanspruch, der in Form von Kapitalkosten (Cost of Capital) in der Vorkalkulation abgebildet werden muss. Um entsprechend aus normativer Sicht werthaltiges Neugeschäft zu generieren, muss der Deckungsbeitrag folglich einen Ertragsanteil ausweisen, der exakt diese RWA-basierten Kapitalkosten deckt.
Die methodische Doppelbelastung: Zwei Puffer für ein Risiko?
Führt man diese beiden Komponenten in der Deckungsbeitragsrechnung eines Kreditgeschäfts zusammen, offenbart sich eine konzeptionelle Inkongruenz. Sowohl die einzupreisende PWB (als Abgeltung des erwarteten Ausfalls) als auch die RWA-basierten Kapitalkosten (als Vorhaltung von Eigenkapital für unerwartete Ausfälle) dienen im Kern dem identischen ökonomischen Zweck: Sie sollen Kreditrisiken abfedern und das Institut gegen Kreditausfälle immunisieren. Die häufig formulierte Trennung in erwartete und unerwartete Verluste ist dabei insofern irreführend, als durch die Vereinnahmung des Lifetime Expected Losses über alle Geschäfte und über die Totalperiode hinweg bei korrekter Schätzung der verwendeten Parameter alle Ausfälle abgedeckt werden.
Durch die Kumulation der aufsichtsrechtlichen Eigenkapitalvorgaben (CRR III) und der strengen rechnungslegungsbezogenen Vorsichtsprinzipien (BFA 7) entsteht für die Banken eine faktische Doppelbelastung. Eine Bank, die beide Kostenblöcke stringent in ihrer Vorkalkulation und Deckungsbeitragsrechnung berücksichtigt, arbeitet de facto mit einer doppelten Absicherung.
Ökonomische und strategische Implikationen
Rein ökonomisch betrachtet wäre eine einzige, sauber kalibrierte Absicherung gegen Ausfallrisiken im Pricing ausreichend, um die Risikotragfähigkeit des Geschäfts zu gewährleisten. Die Einpreisung von zwei redundanten Absicherungsmechanismen führt zu einer signifikanten Verzerrung der Zielmargen.
Die Konsequenzen dieser Doppelbelastung lassen sich aus zwei Blickwinkeln interpretieren:
- Die positive Perspektive (Renditemaximierung): Sofern das Institut über ausreichend Marktmacht verfügt, um diese kalkulatorisch extrem konservativen Konditionen am Markt durchzusetzen, führt das Einpreisen beider Absicherungen zu überproportional höheren Renditen. Das Geschäft erwirtschaftet in einem ausfallfreien Szenario massive stille Reserven.
- Die negative Perspektive (Wettbewerbsnachteil): In einem kompetitiven Marktumfeld führt diese Vorkalkulation jedoch dazu, dass die resultierende Kundenkondition (der Kreditzins) unnötig und künstlich hoch ausfällt. Im Marktvergleich führen diese Risikoaufschläge zu Konditionen, die nicht mehr wettbewerbsfähig und damit im strategischen Sinne geschäftsschädigend sind. Die Bank droht, durch regulatorisch induziertes „Over-Pricing“ bonitätsstarke Kunden an weniger streng regulierte Marktteilnehmer (z. B. Schattenbanken oder Kreditfonds) zu verlieren.
Der Zirkelschluss der Kapitalverzinsung: Ein kritischer Gedanke
Besonders deutlich wird die Problematik dieser doppelten Methodik, wenn man die buchhalterische Mechanik der Risikovorsorge weiterdenkt. Wenn durch die über die Marge vereinnahmten Beträge in Höhe des Lifetime Expected Loss faktisch eine PWB-Reserve aufgebaut wird, entsteht zusätzliches Eigenkapital. Die Bank bildet aus dem operativen Geschäft eine Risikorücklage zur Verlustabsorption.
Vor diesem Hintergrund stellt sich eine drängende methodische Frage: Wenn das Kreditgeschäft durch die Vereinnahmung des Lifetime Expected Loss bereits quasi-Eigenkapital zur Risikoabschirmung bildet, muss exakt dieses Geschäft dann in der Deckungsbeitragsrechnung auch noch zusätzlich die Rendite auf das regulatorisch geforderte (externe) Eigenkapital bezahlen?
Ökonomisch betrachtet ist dies ein Zirkelschluss. Das Geschäft finanziert seine eigene Risikovorsorge vollständig selbst und wird gleichzeitig mit den Opportunitätskosten für die Bereitstellung externen Risikokapitals belastet. Es subventioniert somit eine Eigenkapitalbasis, die es aufgrund seiner eigenen, vorab vereinnahmten PWB-Pufferung in dieser Höhe womöglich gar nicht in Anspruch nehmen müsste.
Das Adressrisikoergebnis
Obgleich viele Banken über das dafür notwendige technische Instrumentarium verfügen, spielen die vereinnahmten kalkulatorischen Risikokosten und deren Wertveränderungen (das sogenannte Adressrisikoergebnis) bei den meisten Banken eine untergeordnete Rolle. Als Backtesting für die Belastung der Risikotragfähigkeit durch Adressrisken im Verhältnis zu den eingepreisten kalkulatorischen Risikokosten bieten diese Größen aber Informationen zu der Angemessenheit der Abdeckung von Adressrisiken in der Deckungsbeitragsrechnung.
Fazit
Die Integration der regulatorischen Sicht in die Deckungsbeitragsrechnung ist kein rein technischer Akt der Methodenkonformität, sondern ein massiver Eingriff in die Preisbildung des Kundengeschäfts. Die strikte parallele Anwendung von IDW RS BFA 7 und CRR III führt zu einer doppelten Risikobepreisung. Banken, die sich dieser Mechanik nicht bewusst sind, riskieren, sich durch eine überkonservative, doppelt abgesicherte Preisgestaltung systematisch aus dem Markt zu preisen. Für das moderne Bankcontrolling wird es in Zukunft essenziell sein, diese normativen Überschneidungen transparent auszuweisen, um dem Management fundierte, strategische Entscheidungen an der Schnittstelle zwischen Risikotragfähigkeit und Marktwettbewerb zu ermöglichen.

Lars Holzgraefe ist bei GC Guides Consulting GmbH fachlich verantwortlich für die Kundengeschäftssteuerung. Er ist ein erklärter Fan der Deckungsbeitragsrechnung und des Adressrisikoergebnisses. Mit regulatorisch getriebenen Größen hingegen hat er es nicht so sehr. Dass durch die Integration regulatorischer Aspekte der Fokus insgesamt auf seine Lieblingsthemen gelenkt werden könnte, versöhnt ihn ein bisschen.